コネクテッドカーのデータやAPIの利用可能性が高まっていることも、予知保全、ドライバーのリスク分析、事故の自動検知、および個別化された車両運用を可能にしています。利用率の上昇に伴い、ドライバーの収益性、車両の減価償却、充電・稼働時間管理、およびプラットフォームのインセンティブに対する圧力が高まる一方で、都市ごとに規制やデータ共有要件がばらばらであるため、事業者が標準化された技術やビジネスモデルを大規模に展開することが困難になる可能性があります。
主なポイント
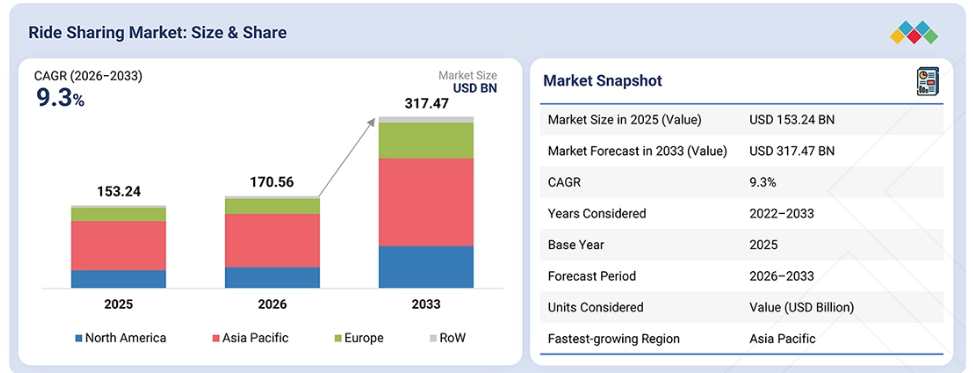
アジア太平洋地域はライドシェア市場において地域別で首位を占め、2026年には55%以上を占める見込みです。北米が第2位の市場であり、次いで欧州、その他の地域が続きます。
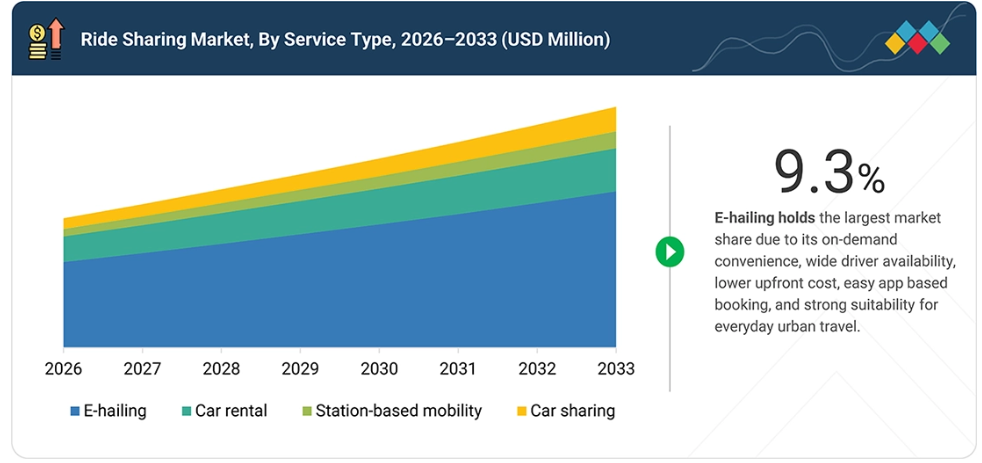
予測期間中、ライドシェア市場においてカーシェアリングは、金額ベースで12.7%という最も高い成長率を記録すると予想されます。
2026年には、車種別でハッチバック/セダンがライドシェア市場を支配すると予想されます。
予測期間中、B2B/法人向けセグメントは、ライドシェア市場において金額ベースで10.6%という最も高い成長率を記録すると予想されます。
2026年には、既存の車両台数が多く、給油ネットワークが確立されており、車両の移行コストが低いことから、CNG/ガソリン車がライドシェア市場を支配すると予想されます。
2026年には、配車マッチングや旅程管理において、GPS、地図、交通データ、ルート最適化への依存が続いていることから、ナビゲーションがライドシェア市場を支配すると予想されます。
主要な市場プレイヤーは、提携や投資を含む、有機的および無機的な戦略の両方を採用しています。主要企業には、Uber Technologies, Inc.(米国)、DiDi Global Inc.(中国)、Lyft, Inc.(米国)、Grab(シンガポール)、Bolt(エストニア)などが挙げられます。マイクロモビリティ企業は、プラットフォームの統合、車両数の拡大、モビリティ事業者との提携を通じて、ライドシェア市場での存在感を高めています。主要企業には、Lime(カリフォルニア州)、Bird(フロリダ州)、Lyft, Inc.(米国)などが挙げられます。
ライドシェアリングは、アプリベースのタクシーサービスから、デジタルプラットフォームを通じて乗客、ドライバー、車両、決済、地図情報、車両運用を統合する、テクノロジーを活用したモビリティシステムへと進化しました。リアルタイムの需要と供給のマッチング、GPS による追跡、ダイナミックプライシング、経路最適化、デジタル決済により、プラットフォームは車両の利用率を向上させると同時に、乗客の待ち時間を短縮することが可能になっています。
今後の成長は、自動運転車、電気自動車のフリート、高度な車両管理、および公共交通ネットワークとのより深い連携にかかると予想されます。自動運転は、人間のドライバーへの依存度を低減し、プラットフォームが需要、充電要件、メンテナンススケジュール、利用率に基づいて車両を調整できるようにすることで、供給構造を根本的に変える可能性があります。
顧客の顧客に影響を与えるトレンドと変革
ライドシェアリングにおける将来の収益機会は、従来のポイント・ツー・ポイントの移動に依存し続けるのではなく、新たなモビリティ製品や付加価値サービスへとますますシフトしていくと予想されます。この機会を捉えるため、サービスプロバイダーは、車両稼働率の最大化、1回あたりのコスト削減、サービスの信頼性向上、収益性の高い車両の電動化、マルチモーダル・モビリティの統合、データおよび顧客関係の収益化といった、クライアントの最重要課題に注力することになります。
これらの課題は、最終的には、資産生産性の向上、モビリティコストの削減、より予測可能で便利な移動体験、安全性の向上、顧客維持率の向上、そして新たな継続的収益源の創出といった、クライアントにとっての成果へとつながります。これにより、「新製品・サービス → プロバイダーの能力 → クライアントの課題 → 測定可能なエンドユーザーへの成果」という明確なバリューチェーンが形成されます。
市場の動向
推進要因:シェア型交通手段への嗜好の高まり
自家用車を所有することにかかるコストの高騰と複雑化により、消費者は移動手段の利用と資産の所有を分離するようになっています。車両は、駐車中や使用頻度が低い場合でも経済的負担となり、減価償却費、保険料、維持費、修理費、燃料費、駐車料金などの費用が積み重なり続けます。そのため、日常的に自家用車を利用する必要のない消費者にとって、所有することは経済的に魅力が薄れています。ライドシェアは、移動手段を「所有に基づく費用」から「利用に基づくサービス」へと転換することでこのギャップを解消し、顧客が移動が必要な時にのみ料金を支払うことを可能にしています。
制約:プラットフォーム経済への規制介入
ライドシェアリング・プラットフォームは、従来、資産をほとんど保有しない市場構造の恩恵を受けてきました。この構造では、プラットフォームが乗客と独立して活動するドライバーを結びつける一方で、雇用コストや車両保有への直接的なリスクを最小限に抑えています。しかし、ドライバーの収入、労働者保護、保険、課税、安全性、および雇用区分に関する要件が強化されるにつれ、規制介入がこの構造に課題をもたらしています。
政府がプラットフォーム労働者への保護強化に乗り出すにつれ、プラットフォームが最低賃金、医療保険やその他の福利厚生、労働保護、有給休暇、あるいは団体交渉の仕組みを提供する必要が生じる可能性があるため、分散型ドライバーモデルのコスト優位性は縮小する恐れがあります。これは、ライドシェアリングの従来からの変動費構造に圧力をかけることになり、特にドライバーへの支払いが各乗車の履行コストの重要な要素を占める市場において顕著です。
機会:自動運転車が、従来の利用ケースを超えてライドシェアリングの需要を拡大する
自動運転車は、ドライバーの確保状況、営業時間、安全上の配慮、および移動の経済性によって制約されていた新たな移動機会を可能にします。自動運転サービスは、個々のドライバーの勤務時間に依存することなく継続的に運営できる可能性があり、これによりプラットフォームは、深夜や早朝、その他ドライバーの供給が限られている時間帯にも対応できるようになります。これにより、不可欠な通勤、出張、医療関連の移動、その他の時間的制約のある移動など、これまで十分にサービスが行き届いていなかった移動が、対象市場に組み込まれることになります。
初期の商用展開データも、自動運転サービスが単に既存の人手によるライドシェアの代替として機能するだけでなく、定期的な移動を生み出していることを示しており、自動運転車がライドシェアのエコシステムに追加的な需要をもたらすという見解を裏付けています。
課題:手頃な価格、ドライバーの収入、プラットフォームの利益率のバランス
ライドシェアプラットフォームは、利用者にとって手頃な運賃を維持すること、ドライバーに十分な収入を提供すること、そしてプラットフォームの運営コストを賄い持続可能な利益を生み出すのに十分な収益を確保することの間に、構造的なトレードオフに直面しています。これら3つの要件は密接に関連しており、ある分野での変化が他の分野に直接影響を及ぼす可能性があります。運賃を引き下げれば予約数は増加するものの、ドライバーやプラットフォームが得られる収益は減少します。ドライバーの収入を増やせば、ドライバーの定着率や稼働率は向上しますが、1回の乗車あたりのコストは上昇します。プラットフォーム手数料や運賃を引き上げれば利益率を守ることができますが、利用者の需要が減少したり、他のモビリティ手段との競争力が低下したりする可能性があります。
市場のエコシステム
ライドシェア市場は、モビリティプラットフォーム、ドライバー、車両所有者、乗客、車両運営事業者、自動車メーカー、決済・金融サービスプロバイダー、そして技術・インフラプロバイダーが相互に連携したエコシステムを通じて機能しています。モビリティプラットフォームは、デジタルアプリ、ダイナミックプライシング、配車、ドライバーのマッチング、決済システムを通じて需要と供給を調整し、一方、ドライバー、車両所有者、車両運営事業者は、物理的な移動手段を提供します。自動車メーカー(OEM)や車両技術プロバイダーは、コネクテッドカー、電動化、フリート専用車両、運転支援技術を通じて、このエコシステムに影響を与えています。決済プロバイダー、地図・ナビゲーション企業、通信ネットワーク、クラウド技術プロバイダーは、取引処理、経路最適化、接続性、およびプラットフォームの運用を支えています。規制当局や運輸機関は、免許、安全、保険、データ取り扱い、商用車の運行に関する要件を定めており、規制順守はエコシステム全体における重要な要素となっています。
市場セグメント
サービスタイプ別
消費者が所有コストをかけずに車両を利用できる方法をますます求める中、カーシェアリングは最も高い成長率を示すと予想されています。また、アプリによる予約、柔軟なレンタル期間、利用可能な車両数の拡大により、都市部での移動や時折の移動において、シェアカーの利用がより実用的なものとなっています。
車種別
ハッチバックやセダンは、入手しやすさ、運用コストや購入コストの低さ、燃費の良さ、そして日常的な都市部での移動に適していることから、ドライバーと乗客の双方にとって経済的であるため、最大のシェアを占めると予想されます。
ビジネスモデル別
B2Bおよび法人向けライドシェアは、企業が従業員の通勤、出張、空港送迎にマネージド・モビリティ・サービスをますます活用するにつれて、最も急速な成長が見込まれています。また、一元化された請求、予測可能なコスト、および移動管理の簡素化により、業務効率が向上しています。
推進方式別
CNG/ガソリン車は、既存の車両台数が多く、給油インフラが整備されており、車両の切り替え要件が低く、特にEV充電ネットワークがまだ発展途上にある市場において、利用頻度の高いライドシェア事業に適していることから、主流となる見込みです。
データサービス別
ライドシェアリングプラットフォームは、乗客とドライバーのマッチング、移動の最適化、乗車場所の精度向上を図るために、地図、GPS、交通データ、ルート最適化、リアルタイムの位置追跡に継続的に依存しているため、データサービスの中ではナビゲーションが主流になると予想されます。
地域
2026年時点で、アジア太平洋地域は世界のライドシェア市場において最大の地域となります。
アジア太平洋地域が最大のライドシェア市場となっているのは、二輪車や三輪車によるモビリティが強く根付いているためです。これにより、ライドシェアの範囲が従来の自動車を超えて拡大し、短距離で頻繁な移動が促進されています。また、ライドシェアと公共交通ネットワークの連携により、ファーストマイルおよびラストマイルの接続性が向上しているほか、企業の従業員送迎プログラムや空港モビリティが、さらなる継続的な需要を生み出しています。さらに、シェアリング車両の急速な電動化や都市間モビリティサービスの拡大が同地域を後押ししており、さまざまな移動目的にわたってライドシェアの利用範囲が広がっています。
ライドシェア市場:企業評価マトリックス
ライドシェア市場において、Uber Technologies, Inc.(スター)はアプリベースの配車サービスに注力しており、複数の市場でオンデマンドおよび相乗りサービスを提供するとともに、多様な移動オプションやテクノロジーを活用したサービスを通じてモビリティプラットフォームを拡大しています。Sixt SE(新興)は、デジタル技術を活用したレンタカーおよびシェアリングモビリティサービスに注力しており、柔軟な車両利用、アプリベースの予約、拡大する車両台数を組み合わせることで、個人および企業のモビリティニーズに対応しています。
主要市場プレイヤー
Uber Technologies, Inc.
DiDi Global Inc.
Lyft, Inc.
Grab
Bolt
Sixt
Gett
Ani Technologies, Inc.
Avis Budget Group
Hertz
Enterprise Mobility
最近の動向
2026年8月:Grabは、AIを活用した音声サービス「Grab AI call a ride beta」を開始しました。このサービスでは、ユーザーが自然な電話会話を通じて配車を手配することができます。このサービスは、特に高齢者や、モバイルアプリの操作が困難または不便だと感じるユーザー向けに設計されています。
2026年6月:Boltは「Bolt Flex」を導入しました。これにより、利用者は支払ってもよいと思う運賃を調整できるようになりました。利用者は、より早く乗車できる可能性を高めるために高い運賃を提示したり、長く待つことを厭わない場合は低い運賃を選択したりすることができます。
2026年4月:LyftはWaymoと提携し、ナッシュビルで自動運転配車サービスを提供開始しました。これにより、Waymoの自動運転車がLyftのプラットフォームに統合されました。この提携では、Lyftの車両管理システムと顧客インターフェースを活用してロボットタクシーサービスを提供しており、Lyftは自動運転ライドシェア市場での地位を確立しました。
2026年3月:Uber Technologies, Inc.とMotionalは、ラスベガスで完全自動運転の配車サービスを開始し、利用者がUberアプリを通じてMotionalの無人車両を予約できるようにしました。このサービスでは、Motionalの自動運転車であるヒュンダイ「Ioniq 5」を採用し、Uberのプラットフォームと統合することで、利用者にオンデマンドの自動運転移動手段を提供するとともに、Uberの配車サービスを運転手による車両の枠を超えて拡大しています。
2026年1月:DiDiは次世代の自動運転サービスを開始し、より安全で便利、かつ効率的な自動運転モビリティを提供するように設計された新しいロボタクシーソリューションを導入しました。このサービスは、DiDiの自動運転技術と配車プラットフォームを統合しており、乗客が無人輸送サービスを利用できるようにすると同時に、車両の利用率を向上させ、将来のシェアリングモビリティサービスの開発を支援しています。
1 はじめに 26
1.1 本調査の目的 26
1.2 市場の定義 27
1.3 市場の範囲 28
1.3.1 市場のセグメンテーションおよび地域範囲 28
1.3.2 対象範囲および除外範囲 29
1.3.3 対象期間 29
1.4 対象通貨 30
1.5 ステークホルダー 31
1.6 変更点の概要 31
2 エグゼクティブ・サマリー 32
2.1 市場のハイライトと主要な洞察 32
2.2 主要な市場参加者:戦略的展開のマッピング 33
2.3 ライドシェアリング市場における破壊的トレンド 34
2.4 高成長セグメント 34
2.5 地域別概況:市場規模、成長率、および予測 35
3 プレミアムインサイト 37
3.1 ライドシェア市場における魅力的な機会 37
3.2 ライドシェア市場:サービスタイプ別 37
3.3 ライドシェア市場:駆動方式別 38
3.4 ライドシェア市場:ビジネスモデル別 38
3.5 ライドシェアリング市場(データサービス別) 39
3.6 ライドシェアリング市場(車種別) 39
3.7 ライドシェアリング市場(走行距離別) 40
3.8 ライドシェアリング市場(地域別) 40
4 市場概要 41
4.1 はじめに 41
4.2 市場の動向 42
4.2.1 成長要因 42
4.2.1.1 マルチモーダル統合によるTAMの拡大 42
4.2.1.2 シェアリング型交通手段への嗜好の高まり 44
4.2.2 制約要因 46
4.2.2.1 プラットフォーム経済に対する規制当局の介入 46
4.2.3 機会 48
4.2.3.1 自動運転車による、従来のライドシェア利用事例を超えた需要の拡大 48
4.2.3.2 コネクテッド・フリートデータの収益化 50
4.2.4 課題 51
4.2.4.1 手頃な価格、ドライバーの収入、およびプラットフォームの利益率のバランス 51
4.2.4.2 高密度都市市場を超えたシェアリングモビリティの拡大 52
4.3 未充足のニーズと未開拓分野 54
4.4 相互に関連する市場とセクター横断的な機会 55
4.5 ティア1/2/3サプライヤーによる戦略的動き 56
4.5.1 OEMとフリートメーカーの戦略の比較 57
4.5.2 主要企業による戦略的動き 58
5 業界動向 59
5.1 マクロ経済の見通し 59
5.1.1 GDPの動向と予測 59
5.1.2 ライドシェア市場の動向 60
5.2 バリューチェーン分析 61
5.3 エコシステム分析 61
5.3.1 ライドヘイリングおよびモビリティプラットフォーム 62
5.3.2 車両およびフリートサプライヤー 62
5.3.3 自動運転およびロボタクシー技術 63
5.3.4 マッピング、ナビゲーション、および位置情報分析 63
5.3.5 車両管理およびテレマティクス 63
5.3.6 EV充電およびエネルギーインフラ 63
5.3.7 決済および金融インフラ 63
5.4 価格分析 65
5.4.1 2025年の地域別ライドシェア1回あたりの平均費用(米ドル) 65
5.5 2026年~2027年の主要な会議およびイベント 65
5.6 顧客のビジネスに影響を与えるトレンド/ディスラプション 66
5.7 投資および資金調達のシナリオ 67
5.8 ケーススタディ分析 68
5.8.1 Uber、アッサム州におけるシェアードモビリティの拡大に向け、自家用車によるライドシェアリングを開始 68
5.8.2 トヨタとディディが、ライドシェア運転手向けに特化した車両サービスを開発 69
5.8.3 リフトとPSTAが、ライドシェアを活用して公共交通網のカバー範囲を拡大 69
5.8.4 AGEROは、ライドシェアを活用して、車両故障後の顧客の移動手段の空白を解消しています 70
5.8.5 EZ RIDEは、ライドシェアを活用して、自社の車両数を増やすことなく、高齢者向け交通サービスの規模を拡大しています 70
5.9 デジタル金融サービスと組み込み型エコシステム 70
5.9.1 エコシステム型融資・銀行業務 71
5.9.2 AIを活用した資産運用プラットフォーム 72
5.9.3 広告およびデータの収益化 73
5.10 自動運転モビリティの運用およびインフラ 74
5.10.1 自動運転ソリューションおよび車両基地管理 74
5.10.2 交通インテリジェンスのライセンス供与 75
5.10.3 商用・特殊用途の自動運転 75
5.11 プレミアムおよびエンタープライズ・モビリティ・アーキテクチャ 76
5.11.1 グローバルな運転手付きサービスおよびエグゼクティブ向け移動サービス 77
5.11.2 法人向け、B2B、およびネットワーク全体を対象としたソリューション 77
5.11.3 都市インフラソリューション 79
6 技術の進歩、AIによる影響、特許、イノベーション、および将来の応用 80
6.1 主要技術 80
6.1.1 車両とプラットフォーム間のリアルタイム接続 80
6.2 補完的技術 81
6.2.1 スマートパーキングおよびカーブ管理技術 81
6.2.2 車両テレマティクスおよび遠隔車両診断 82
6.3 関連技術 83
6.3.1 モビリティ・アズ・ア・サービス(MaaS)との統合 83
6.4 技術・サービスロードマップ 85
6.4.1 短期ロードマップ 85
6.4.2 中期ロードマップ 86
6.4.3 長期ロードマップ 87
6.5 特許分析 88
6.6 将来の応用例 91
6.7 AI/汎用AIがライドシェア市場に与える影響 92
6.7.1 主なユースケースと市場の可能性 92
6.7.2 ベストプラクティス 93
6.7.3 AI導入の事例研究 94
6.7.4 相互接続されたエコシステムと市場プレイヤーへの影響 94
6.7.5 ライドシェア市場におけるAI/汎用AIの導入に対する顧客の準備状況 95
6.7.6 AIを活用した富の創出と継続的収益 95
6.8 ビジネスモデル/資産の所有形態 96
6.8.1 アセットライト型マーケットプレイス 97
6.8.2 プラットフォーム所有の車両 97
6.8.3 ドライバー所有 97
6.8.4 リース/レンタル車両 97
6.8.5 ハイブリッドモデル 98
6.9 1回の乗車あたりの経済性 99
6.9.1 短距離乗車と長距離乗車 99
6.9.2 ピーク時とオフピーク時 100
6.9.3 乗車率 101
6.9.4 1日あたりの車両1台あたりの運行回数 102
6.9.5 空走距離 103
7 規制環境 104
7.1 規制機関、政府機関、およびその他の組織 104
7.2 国別の主な免許要件 107
7.2.1 地域レベルにおけるマイクロモビリティ車両の分類 108
7.2.1.1 ヨーロッパ 108
7.2.1.2 米国 109
7.2.1.3 アジア 109
7.2.1.4 ラテンアメリカ 109
8 顧客動向と購買行動 110
8.1 意思決定プロセス 110
8.2 購入基準 111
8.3 導入の障壁と内部的な課題 112
8.4 各種エンドユーザー産業における未充足ニーズ 113
8.5 市場の収益性 114
8.5.1 収益の可能性 115
8.5.2 コストの動向 116
8.5.3 利益率向上の機会 117
9 サービスタイプ別ライドシェア市場 118
9.1 はじめに 119
9.2 E-ヘイリング 120
9.2.1 オンデマンド型・アプリベースのポイント・トゥ・ポイント・モビリティの拡大が普及を牽引 120
9.3 カーシェアリング 122
9.3.1 自家用車の所有に伴う高コストと低利用率が需要を押し上げる 122
9.4 レンタカー 123
9.4.1 自家用車の所有から資産負担の少ないモビリティへの移行が、レンタカーの需要を牽引する 123
9.5 ステーション型モビリティ 125
9.5.1 公共交通機関やモビリティハブとの連携によるステーション型モビリティ需要の促進 125
9.6 業界動向 126
10 データサービス別ライドシェア市場 127
10.1 はじめに 128
10.2 情報 129
10.2.1 リアルタイムの移動状況の可視化による利用者の信頼向上と配車実行の改善 129
10.3 ナビゲーション 130
10.3.1 ナビゲーションサービスの需要を高めるリアルタイムの交通情報と動的なルート最適化 130
10.4 決済 132
10.4.1 シームレスな決済サービスの需要を高める決済のデジタル化とマルチモーダル統合 132
10.5 その他のデータサービス 133
10.6 業界の動向 134
11 推進方式別ライドシェア市場 135
11.1 はじめに 136
11.2 CNG/ガソリン 137
11.2.1 従来のパワートレイン構造を維持しつつ、都市部の大気質要件を満たす能力が普及を後押し 137
11.3 ディーゼル 139
11.3.1 高トルクと高燃費効率により、高頻度かつ長距離のライドシェアリング運用を支える 139
11.4 電気自動車/ハイブリッド車 140
11.4.1 ランニングコストの低減と高い日次稼働率への適合性により、ライドシェアリング・フリートにとってEVの魅力を高める 140
11.5 業界の動向 141
12 ビジネスモデル別ライドシェアリング市場 142
12.1 はじめに 143
12.2 B2C 144
12.2.1 アプリベースのオンデマンド型ポイント・トゥ・ポイント・モビリティに対する消費者の嗜好の高まりが成長を牽引 144
12.3 B2B/法人向け 146
12.3.1 成長を牽引する、管理されたデータ活用型従業員モビリティに対する雇用主の需要 146
12.4 P2P 147
12.4.1 成長を支える、コスト分担とデジタルマッチングによる自家用車の利用率向上 147
12.5 フリートパートナー/アグリゲーター 148
12.5.1 プラットフォームが車両フリート全体を所有する必要なく、ライドの供給を拡大し、成長を支える 148
12.6 業界の動向 149
13 移動距離別ライドシェア市場 150
13.1 はじめに 151
13.2 短距離 152
13.2.1 都市部での移動頻度の高さが、柔軟でアプリベースのライドシェアリングへの需要を増加させる 152
13.3 長距離 153
13.3.1 空港、都市間、郊外への移動において、ライドシェアリングを魅力的にする直行型移動 153
13.4 業界の洞察 154
14 車種別ライドシェアリング市場 155
14.1 はじめに 156
14.2 ハッチバック/セダン 157
14.2.1 高い利用率と低い運用コストにより、コンパクト乗用車は日常のライドシェアに最適です 157
14.3 SUV/MPV 158
14.3.1 収容人数の多さ、乗客の快適性、多目的性が、ライドシェアリングにおける普及拡大を支えています 158
14.4 三輪車 159
14.4.1 ライドシェアにおける三輪車の普及を促進する、少ないスペースで済むこと、および手頃な価格の都市内移動手段 159
14.5 二輪車 161
14.5.1 都市部の短距離移動の需要を支える、より高速で、スペースを要せず、運用コストの低いモビリティ 161
14.6 マイクロモビリティ 162
14.6.1 マイクロモビリティの普及を促進する短距離移動の経済性、ファーストマイルおよびラストマイルの接続性 162
14.7 業界の洞察 163
15 地域別ライドシェア市場 164
15.1 はじめに 165
15.2 アジア太平洋地域 167
15.2.1 中国 169
15.2.1.1 大規模な都市部移動需要と成熟したデジタルモビリティエコシステムが、ライドシェアサービスの需要を牽引 169
15.2.2 インド 170
15.2.2.1 公共交通機関の拡充により、ファーストマイルおよびラストマイルの共有型接続へのニーズが高まる 170
15.2.3 日本 171
15.2.3.1 交通手段の供給不足により、サービスが行き届いていない地域における柔軟な共有型モビリティへの需要が加速する 171
15.2.4 シンガポール 172
15.2.4.1 「カーライト」政策と統合型シェアリングモビリティにより、ライドシェアリングの役割が拡大する 172
15.2.5 インドネシア 173
15.2.5.1 都市部のモビリティの断片化とオートバイへの高い依存度が、アプリベースのシェアリング交通への需要を牽引する 173
15.2.6 オーストラリア 174
15.2.6.1 アクセシビリティの格差が、ライドシェアリングの独自の需要層を生み出す 174
15.3 ヨーロッパ 175
15.3.1 英国 177
15.3.1.1 共有型自動運転モビリティおよびロボットタクシーサービスの成長が市場を牽引する 177
15.3.2 ドイツ 178
15.3.2.1 アプリベースのオンデマンド公共交通の拡大により、体系的な相乗り需要が創出される 178
15.3.3 フランス 179
15.3.3.1 カープール専用レーンとデジタルによる取り締まりにより、ライドシェアリングの需要を強化 179
15.3.4 イタリア 180
15.3.4.1 近隣ベースのシェアリングモビリティの拡大により、短時間のローカルな車両利用需要を創出 180
15.3.5 ロシア 181
15.3.5.1 信頼性の高いアプリベースのモビリティを拡大するための、タクシー配車サービスのデジタルによる正式な認可 181
15.3.6 スペイン 183
15.3.6.1 交通貧困の解消による、費用分担および車両共有への需要拡大 183
15.3.7 トルコ 184
15.3.7.1 データ駆動型のシェアリングモビリティを実現するための、コネクテッド道路インフラの迅速な展開 184
15.3.8 オランダ 185
15.3.8.1 利用率が低い自家用車へのアクセスを拡大するための、ピアツーピア型車両シェアリングの成長 185
15.4 北米 186
15.4.1 米国 188
15.4.1.1 相乗りへのインセンティブを創出するための、多人数乗車車専用レーンおよび高速レーンの拡充と積極的な管理 188
15.4.2 カナダ 189
15.4.2.1 柔軟なシェアリング型交通手段への需要を後押しする、地方および遠隔地におけるモビリティの格差 189
15.4.3 メキシコ 191
15.4.3.1 ライドシェアリングの需要プールを創出するための、オートバイを活用したプラットフォーム型モビリティの拡大 191
15.5 その他の地域(ROW) 192
15.5.1 ブラジル 194
15.5.1.1 ライドシェアリングサービスの需要を牽引する、オートバイを活用した旅客モビリティの急速な普及 194
15.5.2 アラブ首長国連邦(UAE) 195
15.5.2.1 コスト効率の高い都市間移動を実現する首長国間ライドシェアリングの拡大による需要の創出 195
15.5.3 南アフリカ 196
15.5.3.1 アプリベースのシェアリングモビリティを拡大するためのミニバスタクシーネットワークのデジタル統合 196
16 競争環境 198
16.1 概要 198
16.2 主要企業の競争戦略/2026年の勝因 198
16.3 売上高分析(2021年~2025年) 201
16.4 市場シェア分析(2025年) 201
16.5 ブランド比較 205
16.6 企業評価マトリックス:ライドシェアリングサービスプロバイダー 206
16.6.1 スター企業 206
16.6.2 新興リーダー 206
16.6.3 広範な事業展開を行う事業者 206
16.6.4 参入企業 206
16.6.5 企業の事業展開状況:ライドシェアリングサービス事業者、2025年 208
16.6.5.1 企業の事業展開状況 208
16.6.5.2 地域別の事業展開状況 209
16.6.5.3 サービス種別ごとの事業展開状況 210
16.6.5.4 車両タイプ別事業規模 211
16.7 企業評価マトリックス:マイクロモビリティサービス事業者、2025年 212
16.7.1 先進的な企業 212
16.7.2 対応力のある企業 212
16.7.3 ダイナミックな企業 212
16.7.4 スタート地点 212
16.7.5 企業の事業展開範囲:マイクロモビリティサービスプロバイダー、2025年 214
16.7.5.1 企業の事業展開範囲 214
16.7.5.2 地域別の事業展開範囲 215
16.7.5.3 サービス展開状況 216
16.8 企業評価および財務指標 217
16.9 競争環境 218
16.9.1 サービスの開始 218
16.9.2 取引 219
16.9.3 事業拡大 220
17 企業概要 221
17.1 主要企業 221
17.1.1 DIDI GLOBAL INC. 221
17.1.1.1 事業概要 221
17.1.1.2 提供サービス 222
17.1.1.3 最近の動向 224
17.1.1.3.1 製品・サービスの立ち上げ 224
17.1.1.3.2 取引 224
17.1.1.3.3 その他の動向 225
17.1.1.4 MnMの見解 225
17.1.1.4.1 主な強み 225
17.1.1.4.2 戦略的選択 225
17.1.1.4.3 弱点および競合上の脅威 226
17.1.2 UBER TECHNOLOGIES, INC. 227
17.1.2.1 事業概要 227
17.1.2.2 提供サービス 228
17.1.2.3 最近の動向 229
17.1.2.3.1 サービスの開始 229
17.1.2.3.2 提携・契約 230
17.1.2.3.3 事業拡大 231
17.1.2.4 MnMの見解 231
17.1.2.4.1 主な強み 231
17.1.2.4.2 戦略的選択 231
17.1.2.4.3 弱点および競合上の脅威 232
17.1.3 LYFT, INC. 233
17.1.3.1 事業概要 233
17.1.3.2 提供サービス 234
17.1.3.3 最近の動向 235
17.1.3.3.1 サービスの開始 235
17.1.3.3.2 提携・取引 235
17.1.3.3.3 事業拡大 236
17.1.3.4 MnMの見解 237
17.1.3.4.1 主な強み 237
17.1.3.4.2 戦略的選択 237
17.1.3.4.3 弱点および競合上の脅威 237
17.1.4 BOLT 238
17.1.4.1 事業概要 238
17.1.4.2 提供サービス 239
17.1.4.3 最近の動向 240
17.1.4.3.1 サービスの開始 240
17.1.4.3.2 取引 241
17.1.4.3.3 事業拡大 242
17.1.4.4 MnMの見解 242
17.1.4.4.1 主な強み 242
17.1.4.4.2 戦略的選択 242
17.1.4.4.3 弱点および競合上の脅威 243
17.1.5 GRAB 244
17.1.5.1 事業概要 244
17.1.5.2 提供サービス 245
17.1.5.3 最近の動向 246
17.1.5.3.1 サービスの開始 246
17.1.5.3.2 取引 247
17.1.5.4 MnMの見解 248
17.1.5.4.1 主な強み 248
17.1.5.4.2 戦略的選択 248
17.1.5.4.3 弱点および競合上の脅威 248
17.1.6 GETT 249
17.1.6.1 事業概要 249
17.1.6.2 提供サービス 249
17.1.6.3 最近の動向 250
17.1.6.3.1 サービスの開始 250
17.1.6.3.2 提携・買収 250
17.1.7 ANI TECHNOLOGIES PVT. LTD. (OLA) 252
17.1.7.1 事業概要 252
17.1.7.2 提供サービス 253
17.1.8 BLABLACAR 254
17.1.8.1 事業概要 254
17.1.8.2 提供サービス 254
17.1.8.3 最近の動向 255
17.1.8.3.1 サービスの開始 255
17.1.8.3.2 提携・取引 255
17.1.8.3.3 事業拡大 256
17.1.9 INDRIVE 257
17.1.9.1 事業概要 257
17.1.9.2 提供サービス 257
17.1.9.3 最近の動向 258
17.1.9.3.1 取引 258
17.1.9.3.2 事業拡大 259
17.1.10 SIXT 260
17.1.10.1 事業概要 260
17.1.10.2 提供サービス 261
17.1.10.3 最近の動向 262
17.1.10.3.1 サービスの開始 262
17.1.10.3.2 取引 263
17.1.11 AVIS BUDGET GROUP 264
17.1.11.1 事業概要 264
17.1.11.2 提供サービス 266
17.1.12 HERTZ 267
17.1.12.1 事業概要 267
17.1.12.2 提供サービス 268
17.1.13 エンタープライズ・モビリティ 269
17.1.13.1 事業概要 269
17.1.13.2 提供サービス 269
17.2 その他の事業者 270
17.2.1 ウェイモ 270
17.2.2 カー2ゴー 271
17.2.3 CABIFY 272
17.2.4 GOGET 272
17.2.5 VIA TRANSPORTATION, INC. 273
17.2.6 EASY TAXI 274
17.2.7 FREE2MOVE 275
17.2.8 EUROPCAR MOBILITY GROUP 276
17.2.9 FREENOW 277
17.2.10 GETAROUND 277
17.2.11 CAREEM 278
17.2.12 TURO 278
18 調査方法論 279
18.1 調査データ 279
18.1.1 二次データ 280
18.1.1.1 二次資料の一覧 281
18.1.1.2 二次資料からの主要データ 282
18.1.2 一次データ 282
18.1.2.1 一次調査対象者一覧 283
18.1.3 サンプリング手法およびデータ収集方法 283
18.2 市場規模の推計 284
18.2.1 ボトムアップ・アプローチ 286
18.2.2 トップダウン・アプローチ 287
18.3 データの三角測量 289
18.4 調査の前提条件とリスク評価 290
18.5 調査の限界 292
19 付録 293
19.1 業界専門家からの洞察 293
19.2 ディスカッション・ガイド 293
19.3 KNOWLEDGESTORE:MARKETSANDMARKETSのサブスクリプション・ポータル 297
19.4 カスタマイズオプション 299
19.4.1 マイクロモビリティ市場(タイプ別) 299
19.4.1.1 自転車 299
19.4.1.2 電動自転車 299
19.4.1.3 電動キックスクーター 299
19.4.1.4 その他 299
19.4.2 カーシェアリング市場(タイプ別) 299
19.4.2.1 P2Pカーシェアリング 299
19.4.2.2 法人向けカーシェアリング 299
19.5 関連レポート 299
19.6 著者情報 300
表1 市場の定義 27
表2 為替レート 30
表3 マルチモーダル統合の概要:ライドシェアリングの拡大(TAM) 43
表4 主要事業者によるマルチモーダル統合の概要 43
表5 2025年の新車所有・運用にかかる平均コスト 44
表6 2025年のベストセラーモデルの平均コスト 45
表7 自動車の所有とライドシェアリングの比較 46
表8 国別規制動向の概要 47
表9 従来のライドシェアリングと自動運転車(AV)対応ライドシェアリングの比較 48
表10 主要企業別の自動運転車(AV)対応ライドシェアリング 49
表11 コネクテッドカーデータの規模と商業的機会 50
表12 ライドシェアリングにおけるプラットフォーム経済の概要とドライバーの収入圧迫
51
表13 ライドシェアにおける主要なコスト要因とその影響 53
表14 ティア1/2/3サプライヤーによる戦略的動き 56
表15 OEMとフリートメーカーの戦略比較 57
表16 主要企業の戦略的動き 58
表17 主要国別のGDP変化率(2022年~2031年) 59
表18 エコシステムにおける企業の役割 64
表19 2025年の地域別ライドシェア1回あたりの平均費用(米ドル) 65
表20 ライドシェア市場:2026年~2027年の主要な会議・イベント一覧 65
表21 資金調達一覧(2025年~2026年) 68
表22 主要事業者別の融資・銀行業務の概要 71
表23 主要事業者によるAIを活用した資産運用イニシアチブの概要 72
表24 広告およびモビリティデータの収益化に取り組む主要ライドシェア企業の概要
73
表25 主要企業別の自動運転ソリューションおよびデポ管理イニシアチブの概要
74
表26 交通情報
およびモビリティデータの収益化に取り組む主要企業の概要 75
表27 商用・特殊用途の自動運転:主要企業の導入事例 76
表28 企業向け、B2B、およびネットワーク全体ソリューションの概要
主要企業別 78
表29 都市インフラソリューションの概要(主要企業別) 79
表30 ライドシェアリングにおける車両とプラットフォーム間のリアルタイム接続 80
表31 スマートパーキングおよびカーブ管理技術の概要 81
表32 スマートカーブインテリジェンスが運用に与える影響 82
表33 従来型車両とコネクテッドカーの診断技術の比較 83
表34 MAAS技術アーキテクチャ 84
表35 特許分析(2026年) 89
表36 ビジネスモデルと資産所有形態の比較 98
表37 Uberの1回あたりの乗車コスト分析(2026年) 99
表38 短距離移動と長距離移動 100
表39 ピーク時とオフピーク時 100
表40 低乗車率と高乗車率 101
表41 1台あたりの1日あたりの移動回数が少ない場合と多い場合 102
表42 北米:規制機関、政府機関、
およびその他の組織の一覧 104
表43 欧州:規制機関、政府機関、
およびその他の組織の一覧 105
表 44 アジア太平洋地域:規制機関、政府機関、
およびその他の組織の一覧 106
表 45 国別の主な認可要件 107
表46 欧州:規制機関、車両タイプ、およびその特徴の一覧 108
表47 米国:規制機関、車両タイプ、およびその特徴の一覧 109
表48 サービスタイプ別の主な購入基準 111
表49 最終用途産業別のライドシェア市場における未充足ニーズ 113
表50 ライドシェア市場:サービスタイプ別の収益性 114
表51 ライドシェア市場:運営モデル別の収益性 114
表52 ライドシェア市場:サービス構成別の収益性 115
表53 ライドシェア市場:主要収益源別の収益ポテンシャル 115
表54 ライドシェア市場:デジタル収益源別の収益ポテンシャル 116
表55 ライドシェア市場:コスト構造と収益性に関する表 116
表56 ライドシェア市場:プラットフォームのコスト動向 117
表57 ライドシェア市場:サービス種別、2022年~2025年(百万米ドル) 119
表58 ライドシェア市場:サービス種別、2026年~2033年(百万米ドル) 120
表59 主要な配車サービス事業者 121
表60 配車サービス市場(地域別、2022年~2025年)(百万米ドル) 121
表61 配車サービス市場(地域別、2026年~2033年)(百万米ドル) 121
表62 主要カーシェアリングサービス事業者 122
表63 地域別カーシェアリング市場、2022年~2025年(百万米ドル) 122
表64 地域別カーシェアリング市場、2026年~2033年(百万米ドル) 123
表65 主要レンタカーサービス事業者 124
表66 地域別レンタカー市場、2022年~2025年(百万米ドル) 124
表67 地域別レンタカー市場、2026年~2033年(百万米ドル) 124
表68 主要なステーション型サービスプロバイダー 125
表69 地域別ステーション型モビリティ市場、2022年~2025年(百万米ドル) 125
表70 地域別ステーション型モビリティ市場、2026年~2033年(百万米ドル) 126
表71 データサービス別ライドシェア市場、2022年~2025年(百万米ドル) 128
表72 データサービス別ライドシェアリング市場、2026年~2033年(百万米ドル) 129
表73 地域別ライドシェアリング情報サービス市場、
2022年~2025年(百万米ドル) 130
表74 ライドシェア情報サービス市場(地域別)、
2026年~2033年(百万米ドル) 130
表75 ライドシェアナビゲーションサービス市場(地域別)、
2022年~2025年(百万米ドル) 131
表76 ライドシェアナビゲーションサービス市場、地域別、
2026年~2033年(百万米ドル) 131
表77 ライドシェア決済サービス市場、地域別、
2022年~2025年(百万米ドル) 132
表78 ライドシェア決済サービス市場(地域別)、
2026年~2033年(百万米ドル) 132
表79 その他のデータサービス市場(地域別)、2022年~2025年(百万米ドル) 133
表80 地域別 その他のデータサービス市場、2026年~2033年(百万米ドル) 133
表81 推進方式別 ライドシェアリング市場、2022年~2025年(百万米ドル) 136
表82 ライドシェア市場:推進方式別、2026年~2033年(百万米ドル) 137
表83 CNG/ガソリン車ライドシェア市場:地域別、2022年~2025年(百万米ドル) 138
表84 地域別CNG/ガソリンライドシェア市場、2026年~2033年(百万米ドル) 138
表85 地域別ディーゼルライドシェア市場、2022年~2025年(百万米ドル) 139
表86 地域別ディーゼル車ライドシェア市場、2026年~2033年(百万米ドル) 139
表87 地域別電気自動車・ハイブリッド車ライドシェア市場、
2022年~2025年(百万米ドル) 140
表88 地域別 電気自動車・ハイブリッド車ライドシェア市場、
2026年~2033年(百万米ドル) 141
表89 ビジネスモデル別 ライドシェア市場、2022年~2025年(百万米ドル) 143
表90 ビジネスモデル別ライドシェア市場、2026年~2033年(百万米ドル) 144
表91 地域別B2C市場、2022年~2025年(百万米ドル) 145
表92 B2C市場、地域別、2026年~2033年(百万米ドル) 145
表93 B2B/法人市場、地域別、2022年~2025年 (百万米ドル) 146
表94 B2B/法人市場、地域別、2026年~2033年(百万米ドル) 146
表95 P2P市場、地域別、2022年~2025年(百万米ドル) 147
表96 P2P市場、地域別、2026年~2033年(百万米ドル) 147
表97 フリートパートナー/アグリゲーター市場、地域別、2022年~2025年(百万米ドル) 148
表98 地域別フリートパートナー/アグリゲーター市場、2026年~2033年(百万米ドル) 148
表99 距離別ライドシェアリング市場、2022年~2025年(百万米ドル) 151
表100 ライドシェア市場、距離別、2026年~2033年(百万米ドル) 152
表101 短距離ライドシェア市場、地域別、
2022年~2025年(百万米ドル) 152
表102 短距離ライドシェア市場(地域別)、
2026年~2033年(百万米ドル) 153
表103 長距離ライドシェア市場(地域別)、2022年~2025年(百万米ドル) 154
表104 地域別長距離ライドシェア市場、2026年~2033年(百万米ドル) 154
表105 車種別ライドシェア市場、2022年~2025年(百万米ドル) 156
表106 車種別ライドシェア市場、2026–2033年(百万米ドル) 157
表107 ハッチバック/セダン向けライドシェア市場、地域別、
2022–2025年(百万米ドル) 158
表108 ハッチバック/セダンのライドシェア市場(地域別)、
2026年~2033年(百万米ドル) 158
表109 SUV/MPVのライドシェア市場(地域別)、2022年~2025年(百万米ドル) 159
表110 地域別SUV・MPVライドシェア市場、2026年~2033年(百万米ドル) 159
表111 地域別三輪車ライドシェア市場、2022年~2025年(百万米ドル) 160
表112 地域別三輪車ライドシェア市場、2026年~2033年(百万米ドル) 160
表113 地域別二輪車ライドシェア市場、2022年~2025年(百万米ドル) 161
表114 地域別二輪車ライドシェア市場、2026年~2033年(百万米ドル) 161
表115 地域別マイクロモビリティ・ライドシェア市場、2022年~2025年(百万米ドル) 162
表116 地域別マイクロモビリティ・ライドシェア市場、2026年~2033年(百万米ドル) 162
表117 地域別ライドシェア市場、2022年~2025年(百万米ドル) 166
表118 ライドシェア市場:地域別、2026年~2033年(百万米ドル) 166
表119 アジア太平洋地域:主要企業 167
表120 アジア太平洋地域:ライドシェア市場:国別、2022年~2025年(百万米ドル) 167
表121 アジア太平洋地域:国別ライドシェア市場、2026年~2033年(百万米ドル) 168
表122 中国:サービス種別ライドシェア市場、2022年~2025年(百万米ドル) 169
表123 中国:ライドシェア市場、サービス種別、2026年~2033年(百万米ドル) 169
表124 インド:ライドシェア市場、サービス種別、2022年~2025年(百万米ドル) 170
表125 インド:ライドシェア市場(サービス種別)、2026年~2033年(百万米ドル) 170
表126 日本:ライドシェア市場(サービス種別)、2022年~2025年(百万米ドル) 171
表127 日本:ライドシェア市場(サービス種別)、2026年~2033年(百万米ドル) 171
表128 シンガポール:ライドシェア市場(サービス種別)、
2022年~2025年 (百万米ドル) 172
表129 シンガポール:ライドシェア市場(サービス種別)、
2026年~2033年(百万米ドル) 172
表130 インドネシア:ライドシェア市場(サービス種別)、
2022年~2025年(百万米ドル) 173
表131 インドネシア:ライドシェア市場(サービス種別)、
2026年~2033年(百万米ドル) 173
表132 オーストラリア:ライドシェア市場(サービス種別)、
2022年~2025年(百万米ドル) 174
表133 オーストラリア:ライドシェア市場(サービス種別)、
2026年~2033年 (百万米ドル) 174
表134 欧州:主要企業 175
表135 欧州:ライドシェア市場、国別、2022年~2025年(百万米ドル) 176
表136 欧州:ライドシェア市場(国別)、2026年~2033年(百万米ドル) 177
表137 英国:ライドシェア市場(サービス種別)、2022年~2025年(百万米ドル) 178
表138 英国:ライドシェア市場、サービスタイプ別、2026年~2033年(百万米ドル) 178
表139 ドイツ:ライドシェア市場、サービスタイプ別、2022年~2025年(百万米ドル) 179
表140 ドイツ:ライドシェア市場(サービス種別)、2026年~2033年(百万米ドル) 179
表141 フランス:ライドシェア市場(サービス種別)、2022年~2025年(百万米ドル) 180
表142 フランス:ライドシェア市場(サービス種別)、2026年~2033年(百万米ドル) 180
表143 イタリア:ライドシェア市場(サービス種別)、2022年~2025年(百万米ドル) 181
表144 イタリア:ライドシェア市場(サービス種別)、2026年~2033年(百万米ドル) 181
表145 ロシア:ライドシェア市場(サービス種別)、2022年~2025年(百万米ドル) 182
表146 ロシア:ライドシェア市場(サービス種別)、2026年~2033年(百万米ドル) 182
表147 スペイン:ライドシェア市場(サービス種別)、2022年~2025年(百万米ドル) 183
表148 スペイン:ライドシェア市場(サービス種別)、2026年~2033年(百万米ドル) 183
表149 トルコ:ライドシェア市場(サービス種別)、2022年~2025年(百万米ドル) 184
表150 トルコ:ライドシェア市場(サービス種別)、2026年~2033年(百万米ドル) 185
表151 オランダ:ライドシェア市場(サービス種別)、
2022年~2025年(百万米ドル) 185
表152 オランダ:ライドシェア市場(サービス種別)、
2026年~2033年(百万米ドル) 186
表153 北米:主要企業 187
表154 北米:ライドシェア市場、国別、
2022年~2025年(百万米ドル) 187
表155 北米:ライドシェア市場、国別、
2026年~2033年(百万米ドル) 187
表156 米国:ライドシェア市場(サービス種別別、2022年~2025年)(百万米ドル) 189
表157 米国:ライドシェア市場(サービス種別別、2026年~2033年)(百万米ドル) 189
表158 カナダ:ライドシェア市場、サービス種別、2022年~2025年(百万米ドル) 190
表159 カナダ:ライドシェア市場、サービス種別、2026年~2033年(百万米ドル) 190
表160 メキシコ:ライドシェア市場(サービス種別)、2022年~2025年(百万米ドル) 191
表161 メキシコ:ライドシェア市場(サービス種別)、2026年~2033年(百万米ドル) 191
表162 ROW:主要企業 192
表163 ROW:ライドシェア市場(国別)、2022年~2025年(百万米ドル) 193
表164 行:ライドシェア市場(国別、2026年~2033年)(百万米ドル) 193
表165 ブラジル:ライドシェア市場(サービス種別、2022年~2025年)(百万米ドル) 194
表166 ブラジル:ライドシェア市場、サービスタイプ別、2026年~2033年(百万米ドル) 194
表167 UAE:ライドシェア市場、サービスタイプ別、2022年~2025年(百万米ドル) 195
表168 アラブ首長国連邦(UAE):ライドシェア市場、サービス種別、2026–2033年(百万米ドル) 195
表169 南アフリカ:ライドシェア市場、サービス種別、
2022–2025年(百万米ドル) 196
表170 南アフリカ:ライドシェア市場(サービス種別別)、
2026年~2033年(百万米ドル) 196
表171 ライドシェア市場:主要プレーヤーが採用した戦略の概要、
2026年 198
表172 ライドシェア市場:競争の激しさ 202
表173 ライドシェアサービス事業者:地域別展開状況 209
表174 ライドシェアサービス事業者:サービス種別別展開状況 210
表175 ライドシェアサービス事業者:車種別展開状況 211
表176 マイクロモビリティサービス事業者:地域別展開状況 215
表177 マイクロモビリティサービス事業者:サービス別展開状況 216
表178 ライドシェア市場:サービス開始状況(2023年1月~2026年8月) 218
表179 ライドシェア市場:取引状況(2023年1月~2026年8月) 219
表180 ライドシェア市場:事業拡大、2023年1月~2026年8月 220
表181 DIDI GLOBAL INC.:会社概要 221
表182 DIDI GLOBAL INC.:提供サービス 222
表183 DIDI GLOBAL INC.:製品・サービスの立ち上げ 224
表184 DIDI GLOBAL INC.:取引 224
表185 DIDI GLOBAL INC.: その他の動向 225
表 186 UBER TECHNOLOGIES, INC.:会社概要 227
表 187 UBER TECHNOLOGIES, INC.:提供サービス 228
表 188 UBER TECHNOLOGIES, INC.:サービスの開始 229
表189 UBER TECHNOLOGIES, INC.:取引 230
表190 UBER TECHNOLOGIES, INC.:事業拡大 231
表191 LYFT, INC.:会社概要 233
表192 LYFT, INC.:提供サービス 234
表193 LYFT, INC.:サービスの開始 235
表194 LYFT, INC.:取引 235
表195 LYFT, INC.:事業拡大 236
表196 BOLT:会社概要 238
表 197 BOLT:提供サービス 239
表 198 BOLT:サービス開始 240
表 199 BOLT:提携・取引 241
表 200 BOLT:事業拡大 242
表 201 GRAB:会社概要 244
表 202 GRAB:提供サービス 245
表 203 GRAB:サービスの開始・展開 246
表 204 GRAB:取引 247
表 205 GETT:会社概要 249
表 206 GETT:提供サービス 249
表 207 GETT:サービスの開始 250
表 208 GETT:提携・取引 250
表 209 ANI TECHNOLOGIES PVT. LTD (OLA):会社概要 252
表 210 ANI TECHNOLOGIES PVT. LTD. (OLA):提供サービス 253
表 211 BLABLACAR:会社概要 254
表 212 BLABLACAR:提供サービス 254
表 213 BLABLACAR:サービスの開始 255
表214 BLABLACAR:提携・取引 255
表215 BLABLACAR:事業拡大 256
表216 INDRIVE:会社概要 257
表217 INDRIVE:提供サービス 257
表 218 INDRIVE:取引 258
表 219 INDRIVE:事業拡大 259
表 220 SIXT:会社概要 260
表 221 SIXT:提供サービス 261
表 222 SIXT:サービス開始 262
表 223 SIXT:取引実績 263
表 224 AVIS BUDGET GROUP:会社概要 264
表 225 AVIS BUDGET GROUP:提供サービス 266
表 226 HERTZ:会社概要 267
表 227 HERTZ:提供サービス 268
表 228 ENTERPRISE MOBILITY:会社概要 269
表 229 ENTERPRISE MOBILITY:提供サービス 269
表 230 WAYMO:会社概要 270
表 231 CAR2GO:会社概要 271
表 232 CABIFY:会社概要 272
表 233 GOGET:会社概要 272
表 234 VIA TRANSPORTATION, INC.:会社概要 273
表 235 EASY TAXI:会社概要 274
表 236 FREE2MOVE:会社概要 275
表 237 EUROPCAR MOBILITY GROUP:会社概要 276
表 238 FREENOW:会社概要 277
表 239 GETAROUND:会社概要 277
表 240 CAREEM:会社概要 278
表 241 TURO:会社概要 278
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









